O que é uma Bubble?
Em termos económicos, uma Bubble forma-se quando os preços dos ativos excedem muito o valor subjacente do ativo, também conhecido como o Valor Intrínseco. Esta inflação de preços é tipicamente impulsionada por um comportamento exuberante dos investidores e por expectativas demasiado otimistas de crescimento, em que um investidor exagera em demasia o futuro de um ativo e, quando descontado para o valor presente, isso leva-nos a valorizações exageradas, tornando os investidores mais propensos a investir num futuro distante coberto por nevoeiro.
Para alguns, o termo Bubble pode referir-se aos mercados muito valorizados dos dias de hoje ou à Bubble DOTCOM dos anos 2000, a recessão global, mas o fenómeno de Bubble não é algo muito novo; na verdade, o próprio termo “Bubble” teve origem por volta da South Sea Bubble em 1720, uma famosa febre bolsista na Grã-Bretanha, e sim, a South Sea Company foi a empresa onde até Sir Issac Newton investiu o seu dinheiro, e semelhante a todas estas Bubbles houve uma Bubble ligada ao núcleo da revolução industrial, “A Railway Bubble”.
A Railway Bubble da década de 1840
A Railway Mania da década de 1840 não surgiu de um dia para o outro; as suas raízes estavam nas décadas anteriores. A primeira linha ferroviária de passageiros, a linha Liverpool and Manchester inaugurada em 1830, foi um grande sucesso; muito mais pessoas viajaram de comboio do que alguma vez tinham usado a antiga rota de diligência, e a ferrovia pagou também dividendos generosos aos seus investidores. Este aumento inicial demonstrou que o transporte ferroviário podia ser uma “máquina de fazer dinheiro”, alimentando o entusiasmo público por mais projetos ferroviários. No entanto, uma desaceleração económica no final da década de 1830 mudou temporariamente o interesse dos investidores para obrigações do governo, à medida que as taxas de juro subiram. Mas, a meio da década de 1840, as condições mudaram drasticamente a favor do investimento ferroviário. A economia recuperou, e o Banco de Inglaterra cortou as taxas de juro, tornando as obrigações menos atrativas e disponibilizando mais crédito. Também em 1825 o governo tinha revogado a centenária Bubble Act; com esses limites desaparecidos, qualquer pessoa podia agora formar uma empresa ferroviária ou comprar as suas ações, expandindo bastante o conjunto de investidores. Mais tarde foi introduzido um esquema de crédito fácil, o que significava que mesmo investidores de rendimento modesto podiam comprar com margem.
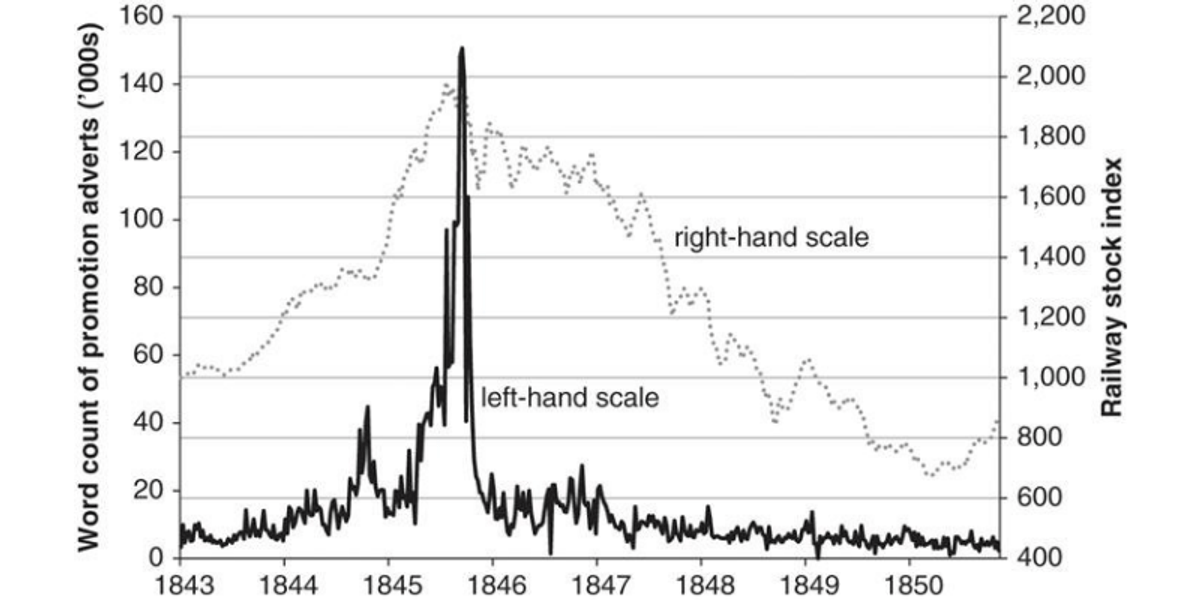
Entretanto, o boom das ferrovias espalhou-se pelos jornais e revistas, aumentando o entusiasmo do investimento ferroviário. Em 1845, dezenas de jornais ferroviários estavam em circulação e os anúncios de novas linhas entupiam as páginas. Em suma, taxas de juro baixas, novo acesso a capital e promoção agressiva criaram o terreno perfeito para um boom ferroviário especulativo.
O Boom e o Colapso da Railway Mania
Ao presenciarem esta oportunidade, os investidores apressaram-se a comprar ações ferroviárias; parecia-lhes que não havia melhor oportunidade do que esta; toda a gente queria uma parte da ação; figuras como Charles Darwin, Charles Babbage, John Stuart Mill e as irmãs Brontë foram apanhadas pela especulação em ações ferroviárias. Os preços das ações das companhias ferroviárias dispararam à medida que novos compradores se juntavam. De facto, o número de títulos ferroviários cotados na Bolsa de Londres e os seus preços de mercado quase triplicaram apenas entre 1843 e 1845. Segundo uma estimativa, um índice de ações ferroviárias duplicou de 1844 a 1846 no seu pico mais alto. De facto, comprar uma ação de uma empresa ferroviária era considerado o melhor investimento por investidores e pessoas comuns e, para satisfazer a procura esmagadora, centenas de novos esquemas ferroviários foram anunciados, alguns deles extremamente impraticáveis ou até fraudulentos, apostando que a “iron road” em breve ligaria todos os cantos do reino.
Depois veio o gatilho: em 16 de outubro de 1845, o Banco de Inglaterra, alarmado com o excesso especulativo, aumentou as taxas de juro para travar o boom. O aperto do crédito revelou-se fatal para a railway bubble. À medida que os custos de empréstimo subiram e o dinheiro fácil secou, as pessoas já não conseguiam suportar novas compras de ações. A confiança no crescimento infinito dos lucros ferroviários foi abalada, e a corrida para investir transformou-se numa corrida para vender.
A Bubble rebentou com uma velocidade devastadora durante 1846–1847. Os preços das ações ferroviárias entraram em queda livre à medida que a realidade apanhava o entusiasmo. Os investidores perceberam gradualmente que muitas linhas propostas nunca seriam tão rentáveis como prometido – algumas rotas estavam mal planeadas em terreno difícil, outras enfrentaram custos de construção inesperadamente elevados ou tráfego esperado baixo. Do pico de 1846 até 1850, o preço médio das ações ferroviárias caiu cerca de 50%.
Conclusão
O rebentar da Bubble causou caos tanto no mercado como na vida diária das pessoas comuns, mas não foi culpa das ferrovias; a ideia de ferrovia era fascinante e, mesmo depois de 185 anos, a ferrovia ainda existe, com um mercado projetado para atingir $400B até 2030 com um CAGR de ~5,5%; mesmo com uma grande indústria como as ferrovias, os investidores perderam o seu dinheiro porque exageraram a ideia das ferrovias, o futuro das ferrovias e o seu retorno; os investidores investiram cegamente no futuro sem conhecerem muito bem o presente, ainda pior porque alguns recorreram a alavancagem para apostar nestes mercados. E para satisfazer a procura crescente de ações ferroviárias, foram introduzidos novos esquemas em que alguns eram extremamente impraticáveis ou até fraudulentos.
Outro grande exemplo é a Bubble DOTCOM, semelhante à railway bubble; os investidores estavam demasiado entusiasmados e exageraram em demasia com a era da tecnologia e da internet, ao ponto de investirem em empresas de forma tão cega que a empresa só precisava de ter “COM” no fim do seu nome para os investidores colocarem as poupanças de toda uma vida.
Não é que tudo aquilo de que uma Bubble é feita seja mau; na verdade, as empresas tecnológicas são as empresas com melhor desempenho das últimas duas décadas, mas numa Bubble o investidor ignora o tempo que vai demorar para que os seus investimentos sejam medidos e, o mais importante, a compreensão do próprio negócio.

 Verónica Oliveira · 2 min de leitura


